경제와 일상을 읽는 새로운 시선
글로벌 고금리가 투기적 원자재 매수를 일괄적으로 청산시키고 있다는 주장보다 원유·곡물의 단기 디레버리징과 금·구리의 순매수 확대가 동시에 진행되는 ‘선별적 포지션 조정’에 가깝다는 점을 보여준다. CFTC의 8월 11일 기준 Managed Money 순포지션은 전주 대비 WTI가 7,042계약, 옥수수가 18,946계약 감소했지만 금은 6,896계약, 구리는 3,269계약 증가해 원자재 전반의 동시 청산 신호는 확인되지 않는다. 고금리는 캐리 비용과 레버리지 부담을 높이는 하락 변수지만, 호르무즈 해협의 원유 공급 리스크, LME 구리 재고 급감, 유럽 옥수수 가뭄과 금의 안전자산 수요가 이를 상쇄하면서 향후 원자재 시장은 ‘금리’보다 ‘금리×재고×공급충격’의 조합으로 판단해야 할 가능성이 높다.
코스피는 6,977.94, 나스닥종합지수는 26,729.16으로, 두 지수 모두 7월 급락 구간에서 상당 폭 반등했다. 다만 코스피는 6월 22일 최고 종가 9,114.55보다 23.4% 낮은 상태인 반면 나스닥은 6월 2일 최고 종가 27,093.90보다 약 1.3% 낮아, 같은 ‘반등’이라도 시장의 위치가 크게 다르다. 현재 데이터만 놓고 보면 코스피는 7월 30일 저점이 단기 바닥이었을 가능성이 커지고 있지만 재시험 가능성을 배제할 수 없고, 나스닥은 이미 저점 확인보다 고점 재도전 과정에서 실적과 밸류에이션 부담을 점검해야 하는 구간으로 판단된다.
2026년 8월 10일 기준 한국부동산원 주간 아파트 매매가격은 서울이 전주 대비 0.21% 상승한 반면 지방은 0.01% 상승해, 서울 중심의 가격 상승세가 여전히 뚜렷하다. 가격 차이는 단순한 투자심리보다 공급 구조의 차이와 연결돼 있는데, 서울은 2026년 상반기 전체 주택 준공이 전년 대비 52.1% 감소한 반면 비수도권에는 6월 말 기준 4만8,694호의 미분양이 남아 있다. 정부가 8월 13일 발표한 수도권 23만호+α 추가 공급은 중장기적으로 서울·수도권의 공급 기대를 개선할 가능성이 있지만, 실제 착공과 입주까지 시차가 존재해 단기 집값을 직접 끌어내리는 효과는 제한적일 것으로 보인다.
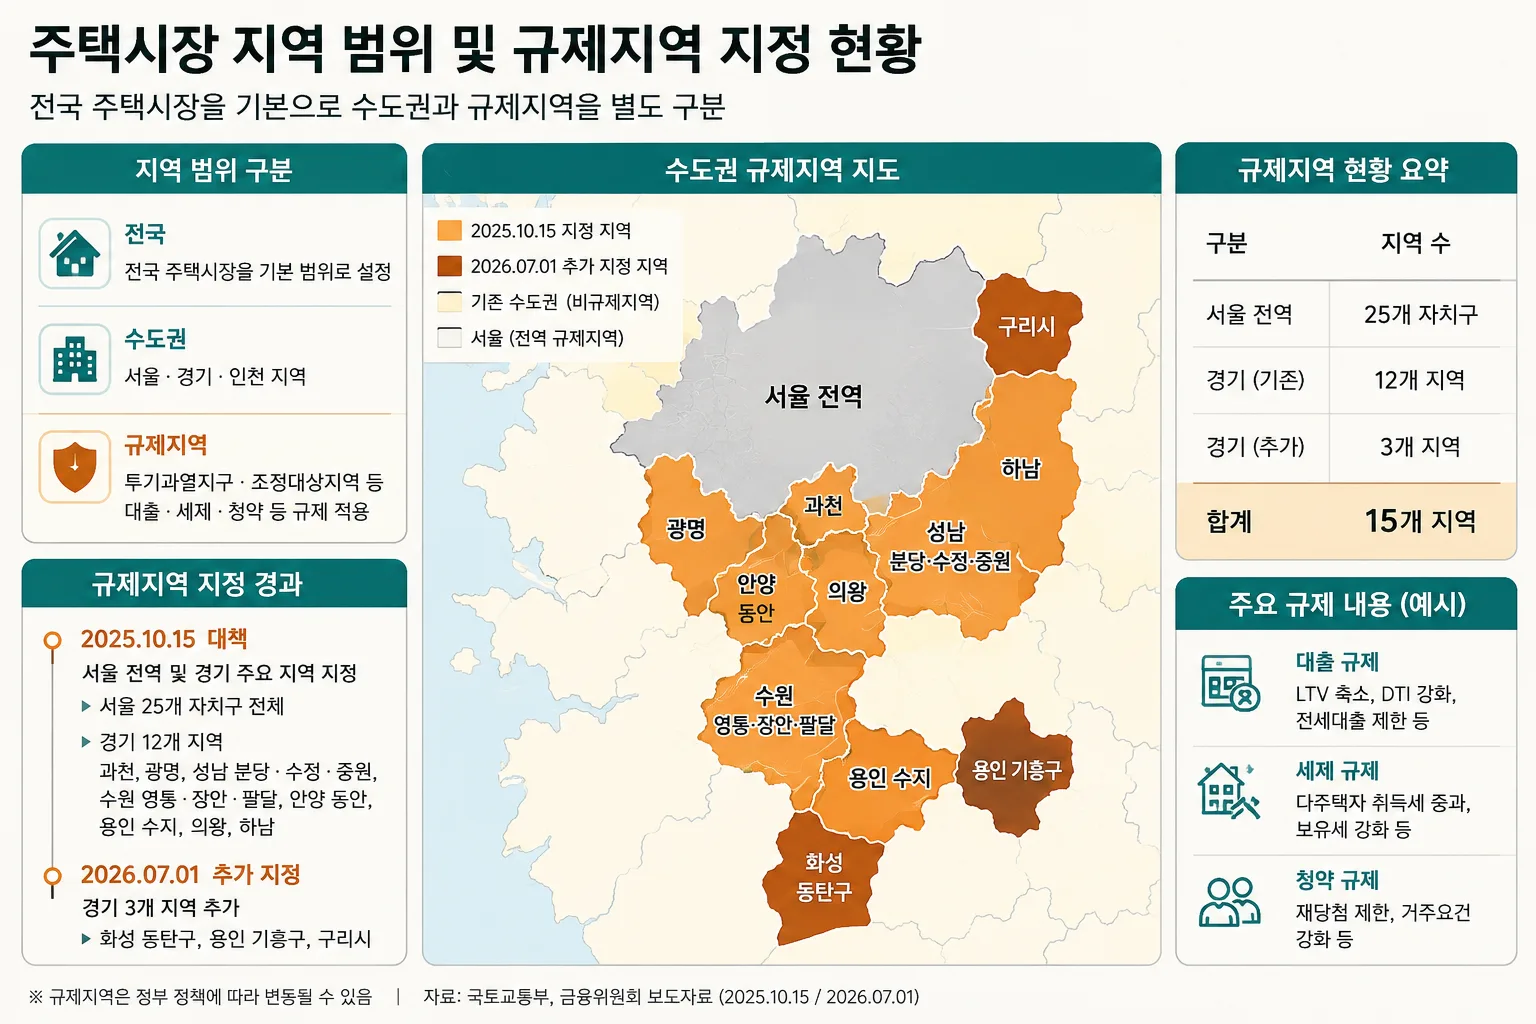
금융위원회가 2026년 8월 13일 발표한 부동산 금융 종합대책은 주택 구입 대출을 전반적으로 풀어주는 정책이 아니라, 공급 부문에는 자금을 확대하고 투기성 주택수요에는 기존 규제를 유지하는 구조다. 부동산 PF 보증·자금공급 규모는 기존 26.3조원에서 47.8조원+α로 확대되고, 청년·실수요자에게는 보금자리론·전월세 보증 등 별도의 금융지원이 추가된다. 반면 규제지역 LTV 40%, 은행권 DSR 40%, 주택가격별 주담대 한도 6억·4억·2억원 등의 핵심 수요관리 장치는 그대로 유지된다.